登录新浪财经APP 搜索【信披】查看更多考评等级
富泰和:两份文件记载的房租差3倍,用来调节利润的吧?400万水电费记录凭空消失,董秘保代券商都问题多多,照样过会?不信等着看!
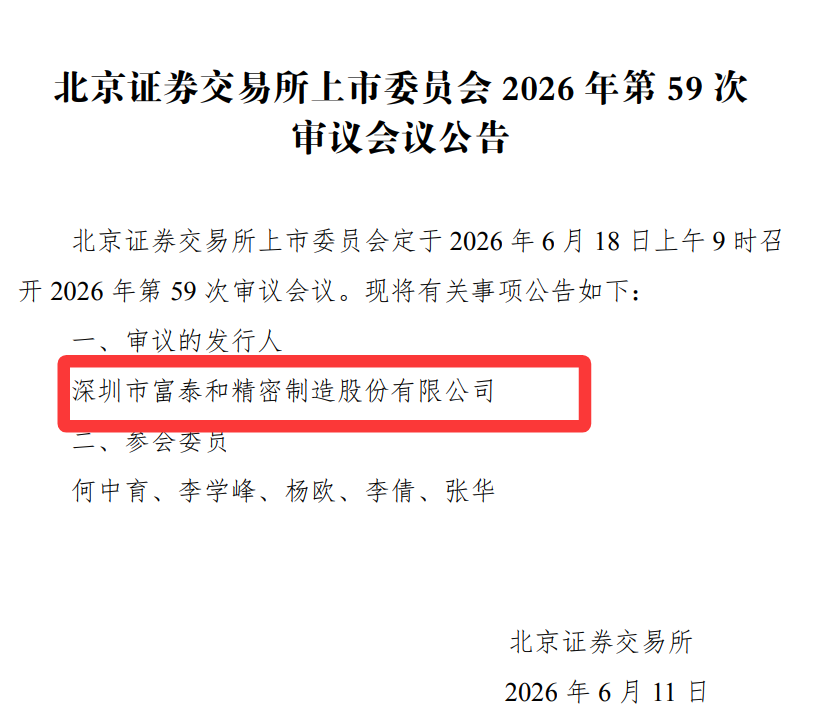
2026年6月11日深夜,北交所挂出一则公告:深圳市富泰和精密制造股份有限公司IPO,定于6月18日上会审议。
更刺激的是:2026年一季度,富泰和净利润同比暴跌45%。它就在这个业绩断崖的节骨眼上,走进了北交所的审核会场。
会诊君直接问三个问题:第一,上市到底是为了发展还是为了套现?第二,财务报表里那些对不上的账,到底藏着什么猫腻?第三,保荐的券商和董秘,身上背着多少污点?
一、上市为了圈钱?对赌协议四年延期四次,PE提前跑路
判断一家企业上市是不是为了圈钱,最简单的办法就是看它跟资本签了什么“生死状”,以及签这份状子的人跑没跑。
富泰和跟11家外部战投签了四轮对赌协议。上市时限一延再延:从2021年推到2023年,再推到2024年,再推到2025年3月31日。四次延期,整整四年。
新三板定向发行公告(公告编号:2021-058、2022-095、2023-112、2024-087)写得明明白白:若IPO审核未通过、上市失败,全部股份回购条款自动恢复,实控人承担无限连带赔付义务。相关回购资金测算约为1.22亿元。
1.22亿,对实控人来说不是小数目。
更要命的是,实控人之一伍江中本身就背着1400万元个人负债尚未清偿(见招股书上会稿第189页“实际控制人重大债务情况”)。一旦上市失败触发回购,叠加这1400万,实控人的资金链崩不崩?你自己琢磨。
更有意思的是:在IPO申报前,有战投已经清仓跑路了。根据全国股转系统大宗交易记录(2024年12月-2025年2月),部分外部机构通过大宗交易减持退出。这帮搞PE的,消息比谁都快,嗅觉比谁都灵。他们跑了,留下散户接盘——这不就是典型的“联手圈钱”套路吗?
富泰和拟募资3.3亿元,其中6000万用来补充流动资金(招股书上会稿第256页)。公司账上货币资金只有8891万(招股书上会稿第312页),短期借款却高达2.44亿(同上)。说白了就是缺钱缺得慌,上市就是为了填坑。
但你仔细想想:一个连自己资金链都管不好的公司,你指望它上市后对股民负责?
二、财务报表勾稽关系对不上:三成利润来自“看不见的公司”,现金流和利润各说各话
1、三分之一利润来自一家不在合并报表里的企业
富泰和全资子公司东方骏驰持有先富斯51%的股权,五名董事中三名由富泰和委派。按照《企业会计准则第33号——合并财务报表》,持股超过50%、能够实施控制的,原则上应当纳入合并报表。
但富泰和以“重大事项需全体董事一致同意”为由,硬是没并表。这个理由,在深交所对无锡理奇智能的审核问询中就被质疑过(创业板审核问询函〔2023〕第XX号),富泰和算是“借鉴”了前人经验。
不并表的结果是什么?投资者在富泰和财务报表里,看不到先富斯的收入、成本、负债,看不到它的完整经营数据。
但先富斯的投资收益可是一分不少地进了富泰和的利润表。
数据摆在这里(招股书上会稿第278页“对联营企业和合营企业的投资收益”及第295页“非经常性损益明细”):2021年到2025年,富泰和从先富斯获得的投资收益从221.79万元一路飙到3064.50万元,占归母净利润的比例从7.26%猛增至35.18%。
2025年,超过三分之一的净利润来自这家“看不见的公司”。
如果把先富斯的投资收益从净利润里剔除,富泰和主业2025年的净利润是5646.31万元,同比下滑12.23%(根据招股书第280页及2024年年报第45页计算)。也就是说,2025年全年利润之所以还能保持增长,完全是靠先富斯的投资收益在撑场子。
一家号称“精密制造”的企业,三分之一的利润来自联营分红——你买的到底是制造业股票,还是一只“合营企业收益基金”?
2、现金流和利润,各唱各的调
2023年到2025年,富泰和营业收入从7.32亿增至9.07亿,净利润从5387.97万增至8710.81万(招股书上会稿第28页)。看着挺美是吧?
但毛利率持续下滑:从30.92%降至27.03%(招股书上会稿第302页)。产品结构在往低利润方向漂移。
更扎心的是2026年上半年的业绩预测:净利润预计4000万到4200万,同比下滑28.27%到31.69%(招股书上会稿第35页“2026年半年度业绩预测”)。
业绩拐点已经来了,而且是断崖式下跌。
3、租金两套账:7.8元vs20元,差了153%
富泰和向先富斯租厂房,环评文件(深环批〔2025〕108号,附图二“厂区平面布置图”)写的是7.8元/平方米/月,招股书(首轮问询回复第146页)写的是20元/平方米/月。
同一栋楼,同一份租赁关系,两套官方文件差了153%。
更绝的是:环评图纸显示该厂区仅配套一套冷镦成型核心车间,两家企业共用生产设备;而招股书(首轮问询回复第147页)说双方产线、设备完全独立。
两套价格加两套说法——这操作,我只能说一句:高,实在是高。
4、四年490万水电费关联交易,从招股书里“蒸发”了
富泰和在新三板挂牌期间,2021年到2024年连续四年完整披露了与先富斯之间的水电费代收代缴关联交易,各年发生额依次为:107.46万元、118.80万元、107.30万元、156.98万元,合计490.54万元(见股转系统2021-2024年年度报告“关联交易”章节)。
但在递交北交所的招股书(上会稿“关联交易”一节)里,这笔钱被整体删掉了,没有任何删减说明,没有任何中介机构核查备注。
这不是遗漏,这是选择。
三、董秘与保代以及券商:污点一个比一个精彩
1、董秘周小琴:自己就是被处分的人
富泰和董事会秘书周小琴,2021年5月25日起任职。
2023年9月18日,全国股转公司下发纪律处分决定(股转系统纪律处分〔2023〕189号),周小琴等14人因2018年员工持股代他人持有公司股份被通报批评,并记入证券期货市场诚信档案。
一家要上市的公司,董秘自己就是被监管处分过的人。你让投资者怎么相信这家公司的信息披露质量?
2、保荐代表人中德证券宋宛嵘、赵泽皓:你们尽职调查了吗?
富泰和的保荐机构是中德证券,保荐代表人是宋宛嵘、赵泽皓。
环评文件7.8元,招股书20元——差了153%。保荐代表人的尽职调查是怎么做的?连最基本的租赁合同都没核对?还是核对完了选择“看不见”?
四年490万水电费关联交易从招股书里整体消失——保荐代表人没发现?还是发现了没管?
根据《证券发行上市保荐业务管理办法》第二十六条,保荐人应当对发行人的关联交易、财务核算等进行全面核查。现在出现这种低级矛盾,保荐人难辞其咎。
2025-2026年,北交所已有多起项目因招股书与政府备案数据存在实质性矛盾被追问甚至撤回。富泰和的问题比那些案例更严重——矛盾直接发生在影响净利润的关联租赁成本和关联资金往来上。
3、财务总监四年换了四任
2022年到2024年,富泰和经历了四任财务总监:王菲然(2022.3-2022.11)、覃媛媛(2022.11-2023.2)、杨梓安(2023.2-2024.12)、杨洁(2024.12至今)。平均任职时间不到一年。
王菲然干了8个月辞职;覃媛媛干了3个多月闪电辞职;杨梓安回炉干了两年多,2024年12月再次离任(见公司历次财务总监任免公告)。
财务总监是干什么的?是管账的。一家公司四年换四个管账的,你说这账能让人放心吗?
4、股权代持:从2005年延续到2024年,被处分三次
这不是第一次,是第四次。
2005年公司成立时,外方股东所持股权实为代朱洪持有(见招股书“历史沿革”章节)。
2015年新三板挂牌时,实控人朱江平为胞弟朱汉平代持2.06%股份,隐瞒了整整七年,直到2022年5月才解除(见股转系统问询函回复,2022年5月)。
2023年9月,14名高管及员工因员工持股代持被通报批评(股转系统纪律处分〔2023〕189号)。
2024年7月,又因股东中企汇的股份代持问题被口头警示(股转系统监管措施〔2024〕67号)。
从2005年到2024年,近二十年,代持问题反复出现,被处分三次。每一次披露都是被发现之后,每一次整改都伴随着下一个隐瞒正在进行。
这不是失误,这是习惯。
结语
一家向政府说7.8元、向交易所说20元的公司;
一家把连续四年490万关联交易从招股书里整体删除的公司;
一家三分之一利润来自“看不见的公司”的公司;
一家代持问题从2005年延续到2024年、被正式处分三次的公司;
一家财务总监四年换四任的公司;
一家实控人背着1.22亿对赌回购雷的公司——
它将于2026年6月18日站在北交所门口。
两套价格,四次对赌延期,四任CFO,超三成利润来自看不见的公司,董秘自己被处分过,保荐机构连基本的价格核查都没做明白。
这些问题,在上市之前叫“风险”,在上市之后叫“代价”。
而代价的承担者,从来不是实控人,不是PE,是那些在二级市场接盘的普通投资者。
 海量资讯、精准解读,尽在新浪财经APP
乐盈配资提示:文章来自网络,不代表本站观点。